Chương 44: Biến ngẫu nhiên, kỳ vọng và phương sai
Câu hỏi mở đầu
Đến giờ ta hỏi một điều có xảy ra hay không. Nhưng thường ta quan tâm đến một con số chưa biết: sẽ lãi bao nhiêu, mất bao lâu, có bao nhiêu khách. Làm sao mô tả và tóm tắt một con số bất định?
Một con số phụ thuộc vào thế giới
Tung hai đồng xu và đếm số mặt ngửa. Trước khi tung, con số ấy chưa biết: có thể là 0, 1 hoặc 2. Nhưng nếu biết thế giới nào xảy ra thì con số hoàn toàn xác định: thế giới NN (ngửa, ngửa) cho 2, hai thế giới NS và SN cho 1, thế giới SS cho 0. Quy tắc "đếm số mặt ngửa" không có gì ngẫu nhiên; cái chưa biết chỉ là ta đang ở thế giới nào.
Đó là cấu trúc nguyên thủy của chương: một con số bất định là một quy tắc gán cho mỗi thế giới khả dĩ một số, tức một hàm theo nghĩa của Chương 20, với miền xác định là tập các thế giới \(\Omega\) của Chương 41. Tổng hai xúc xắc, số tiền thắng thua sau một ván, số khách vào quán hôm nay, số tuần phải chờ tới lần trúng xổ số: mỗi thứ là một hàm như thế. Toán học gọi nó là biến ngẫu nhiên (random variable), một cái tên gây hiểu lầm hai lần: nó không ngẫu nhiên, vì là một quy tắc cố định, và cũng không phải một biến, vì là một hàm. Sự ngẫu nhiên nằm ở chỗ khác, ở việc thế giới nào sẽ xảy ra.
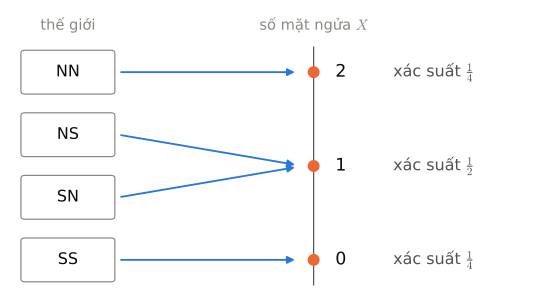
Vì sao cấu trúc này phải xuất hiện, dù chưa ai đặt tên cho nó? Vì mọi câu hỏi về một con số bất định đều quy về câu hỏi về các thế giới. "Số mặt ngửa bằng 1" là biến cố \(\{\text{NS}, \text{SN}\}\), xác suất \(\frac12\). Liệt kê mọi giá trị cùng xác suất của chúng, 0 với xác suất \(\frac14\), 1 với xác suất \(\frac12\), 2 với xác suất \(\frac14\), ta được phân phối (distribution) của biến ngẫu nhiên. Phân phối mô tả đầy đủ con số bất định, nhưng thường quá dài để dùng: muốn so hai trò chơi, hai khoản đầu tư, hai chính sách, ta cần nén nó lại thành một hai con số. Con số thứ nhất trả lời "ở đâu"; con số thứ hai trả lời "lệch khỏi đó bao xa".
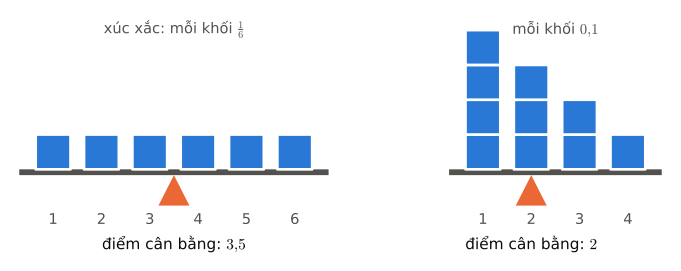
Con số thứ nhất: nhân mỗi giá trị với xác suất của nó rồi cộng lại, \(0 \cdot \frac14 + 1 \cdot \frac12 + 2 \cdot \frac14 = 1\). Nó gọi là kỳ vọng (expected value) của biến ngẫu nhiên. Đây là một trung bình có trọng số (weighted average): mỗi giá trị góp phần theo xác suất của nó, như điểm tổng kết một môn học khi các bài kiểm tra có hệ số khác nhau. Nó còn là một khái niệm vật lý quen thuộc: đặt lên một thanh cứng rất nhẹ những khối nặng tỉ lệ với các xác suất, ở những vị trí bằng các giá trị, thì thanh cân bằng đúng tại kỳ vọng. Kỳ vọng là trọng tâm (center of mass) của phân phối.
Bàn tương tác: tìm điểm cân bằng
Thanh cân mang các chồng khối ở các giá trị 1 tới 6; xác suất của mỗi giá trị tỉ lệ với số khối ở đó. Kéo điểm tựa dưới thanh cho tới khi thanh nằm ngang, và kéo chấm cam trên mỗi chồng để đổi số khối.
Bàn tương tác cần trình duyệt bật JavaScript.
Thanh nằm ngang khi điểm tựa ở đâu? Với 4; 3; 2; 1 khối, điểm ấy có phải giá trị hay gặp nhất, hay chính giữa các giá trị không? Thêm một khối ở giá trị 6, rồi thay vào đó một khối ở giá trị 3: điểm cân bằng dịch đi bao xa?
Điều bạn vừa thấy
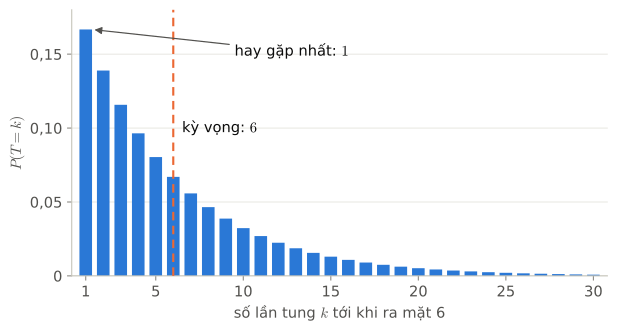
Mỗi khối kéo thanh về phía nó, mạnh theo xác suất của nó nhân khoảng cách tới điểm tựa. Cộng các tích ấy, với dấu của khoảng cách, ta được kỳ vọng trừ đi vị trí điểm tựa, vì các xác suất cộng lại bằng 1. Nên thanh nằm ngang đúng khi điểm tựa ở kỳ vọng: với 4; 3; 2; 1 khối, ở 2, không phải giá trị hay gặp nhất (1) cũng không phải chính giữa (2,5). Một khối đặt xa kéo mạnh hơn một khối đặt gần: thêm một khối ở giá trị 6 đẩy điểm cân bằng từ 2 lên khoảng 2,36, còn thêm một khối ở giá trị 3 chỉ đẩy lên khoảng 2,09. Vì thế một cái đuôi dài kéo kỳ vọng ra xa giá trị hay gặp nhất, như với 6; 5; 4; 3; 2; 1 khối, hay với thời gian chờ ở Ví dụ 6, nơi giá trị hay gặp nhất là 1 còn kỳ vọng là 6.
Ký hiệu
Biến ngẫu nhiên thường được viết bằng chữ in hoa, \(X\), \(Y\), \(T\); giá trị của \(X\) tại thế giới \(\omega\) là \(X(\omega)\). Biến cố "\(X\) nhận giá trị \(x\)" là tập \(\{\omega \in \Omega : X(\omega) = x\}\), viết gọn là \(\{X = x\}\), và xác suất của nó là \(P(X = x)\); tương tự với \(\{X \leq x\}\) hay \(\{X > 3\}\).
Kỳ vọng của \(X\), ký hiệu \(E[X]\) hoặc \(\mu\) (đọc là "muy"), là
Tổng thứ nhất chạy trên các thế giới, tổng thứ hai chạy trên các giá trị; hai tổng bằng nhau vì tổng thứ hai chỉ gom lại các thế giới cho cùng một giá trị (Mệnh đề 2).
Độ lệch của \(X\) khỏi kỳ vọng, \(X - \mu\), cũng là một biến ngẫu nhiên, và kỳ vọng của nó bằng 0: các độ lệch dương và âm triệt tiêu nhau, đó chính là sự cân bằng. Muốn đo độ phân tán thì phải bỏ dấu. Cách thuận tiện nhất là bình phương: phương sai (variance) của \(X\) là kỳ vọng của bình phương độ lệch,
Bình phương làm đổi đơn vị (đồng thành "đồng bình phương"), nên ta lấy căn: độ lệch chuẩn (standard deviation) \(\sigma = \sqrt{\mathrm{Var}(X)}\) (đọc là "xích-ma") có cùng đơn vị với \(X\) và đo khoảng cách điển hình giữa \(X\) và kỳ vọng của nó. Cũng có thể đo độ phân tán bằng \(E\big[\lvert X - \mu \rvert\big]\), nhưng bình phương cho những công thức đẹp hơn nhiều, như phương sai của một tổng (Định lý 6).
Với mỗi biến cố \(A\), biến chỉ báo (indicator variable) \(\mathbf{1}_A\) nhận giá trị 1 ở các thế giới thuộc \(A\) và 0 ở các thế giới còn lại: nó "bật đèn" khi \(A\) xảy ra. Kỳ vọng của nó là \(1 \cdot P(A) + 0 \cdot P(\overline{A}) = P(A)\). Biến chỉ báo của một phép thử chỉ có hai kết quả, "thành công" với xác suất \(p\) và "thất bại" với xác suất \(1 - p\), được nói là có phân phối Bernoulli (Bernoulli distribution). Số lần thành công trong \(n\) phép thử độc lập như thế có phân phối nhị thức (binomial distribution):
vì mỗi dãy kết quả có đúng \(k\) lần thành công có xác suất \(p^k (1 - p)^{n - k}\), và có \(\binom nk\) dãy như thế (Chương 40).
Hai biến ngẫu nhiên \(X\), \(Y\) gọi là độc lập nếu \(P(X = x, Y = y) = P(X = x)\,P(Y = y)\) với mọi giá trị \(x\), \(y\); dấu phẩy nghĩa là "và", tức giao của hai biến cố. Nói cách khác, mọi biến cố về \(X\) độc lập với mọi biến cố về \(Y\) theo nghĩa của Chương 42.
Làm bằng tay
Ví dụ 1 (một con xúc xắc). Gọi \(X\) là mặt xuất hiện. Kỳ vọng là \(E[X] = \frac{1 + 2 + 3 + 4 + 5 + 6}{6} = \frac{21}{6} = 3{,}5\). Các độ lệch là \(-2{,}5\); \(-1{,}5\); \(-0{,}5\); \(0{,}5\); \(1{,}5\); \(2{,}5\), bình phương lên được \(6{,}25\); \(2{,}25\); \(0{,}25\); \(0{,}25\); \(2{,}25\); \(6{,}25\), tổng là \(17{,}5\). Phương sai là \(\frac{17{,}5}{6} = \frac{35}{12} \approx 2{,}92\), và độ lệch chuẩn là \(\sqrt{\frac{35}{12}} \approx 1{,}71\). Cách thứ hai dùng Định lý 5: \(E[X^2] = \frac{1 + 4 + 9 + 16 + 25 + 36}{6} = \frac{91}{6}\), nên \(\mathrm{Var}(X) = \frac{91}{6} - 3{,}5^2 = \frac{182 - 147}{12} = \frac{35}{12}\).
Ví dụ 2 (một trò chơi). Tung một con xúc xắc: ra mặt 6 thì được 10.000 đồng, ra mặt khác thì mất 3.000 đồng. Tiền thắng \(W\) bằng \(10.000\) với xác suất \(\frac16\) và bằng \(-3.000\) với xác suất \(\frac56\), nên
Mỗi ván, người chơi "trung bình" mất khoảng 833 đồng. Chữ "trung bình" ở đây nói về các thế giới khả dĩ của một ván; Chương 45 sẽ cho thấy vì sao nó cũng là mức mất trung bình mỗi ván khi chơi rất nhiều ván. Muốn trò chơi công bằng (fair game), tức kỳ vọng bằng 0, phần thưởng \(a\) cho mặt 6 phải thỏa \(a \cdot \frac16 = 3.000 \cdot \frac56\), tức \(a = 15.000\) đồng.
Ví dụ 3 (tổng hai xúc xắc). Gọi \(X_1\), \(X_2\) là hai mặt và \(S = X_1 + X_2\). Tính \(E[S]\) từ phân phối 11 giá trị của Chương 41 là một phép tính dài. Tính tuyến tính của kỳ vọng (linearity of expectation), Định lý 3, cho ngay \(E[S] = E[X_1] + E[X_2] = 3{,}5 + 3{,}5 = 7\). Vì hai xúc xắc độc lập, Định lý 6 cho \(\mathrm{Var}(S) = \frac{35}{12} + \frac{35}{12} = \frac{35}{6}\). Kiểm lại kỳ vọng bằng phân phối: số thế giới cho tổng \(2, 3, \dots, 12\) là \(1, 2, 3, 4, 5, 6, 5, 4, 3, 2, 1\), và \(\frac{2 \cdot 1 + 3 \cdot 2 + \dots + 12 \cdot 1}{36} = \frac{252}{36} = 7\). Bài B2 kiểm lại phương sai theo cách này.
Ví dụ 4 (trả mũ). \(n\) người gửi mũ ở phòng gửi đồ; lúc ra về, nhân viên trả mũ hoàn toàn ngẫu nhiên, mọi cách trả ngang nhau. Trung bình có bao nhiêu người nhận lại đúng mũ của mình? Gọi \(A_i\) là biến cố "người thứ \(i\) nhận đúng mũ" và \(X = \mathbf{1}_{A_1} + \dots + \mathbf{1}_{A_n}\) là số người nhận đúng. Mũ của người thứ \(i\) có thể về tay bất kỳ ai trong \(n\) người, như nhau, nên \(P(A_i) = \frac1n\), và theo tính tuyến tính,
Với 3 người hay 1000 người, trung bình đều đúng 1 người nhận đúng mũ. Các biến chỉ báo ở đây không độc lập: nếu \(n - 1\) người đầu đã nhận đúng thì người cuối chắc chắn cũng đúng. Nhưng tính tuyến tính không cần độc lập. Kiểm với \(n = 3\): có \(3! = 6\) cách trả, số người nhận đúng lần lượt là 3, 1, 1, 1, 0, 0, trung bình \(\frac{6}{6} = 1\).
Bàn tương tác: trả mũ
Chọn số người, rồi trả mũ ngẫu nhiên, một lần hay 100 lần liền. Mỗi thẻ là một người; số lớn trên thẻ là số của chiếc mũ người ấy nhận, và thẻ cam là người nhận đúng mũ của mình. Biểu đồ so xác suất đúng của mỗi số người nhận đúng mũ với tỉ lệ đếm được qua các lần trả.
Bàn tương tác cần trình duyệt bật JavaScript.
Với 3, 5, 20 hay 100 người, điểm cân bằng của phân phối nằm ở đâu? Phân phối thay đổi thế nào khi số người tăng?
Điều bạn vừa thấy
Với mọi số người, kỳ vọng đúng bằng 1, và trung bình qua nhiều lần trả bám quanh 1. Tính tuyến tính không quan tâm các biến chỉ báo phụ thuộc nhau ra sao: mỗi người đóng góp \(\frac1n\), và \(n\) người đóng góp đúng 1. Phân phối thì có đổi: với 3 người, xác suất có đúng 2 người nhận đúng mũ bằng 0, vì hai người đúng thì người thứ ba cũng đúng. Từ khoảng 8 người trở lên, phân phối gần như không đổi nữa: xác suất không ai nhận đúng mũ dừng ở khoảng \(0{,}3679\), và xác suất đúng một người nhận đúng mũ cũng gần như thế. Con số ấy là \(\frac1e\), với số \(e\) của Chương 29.
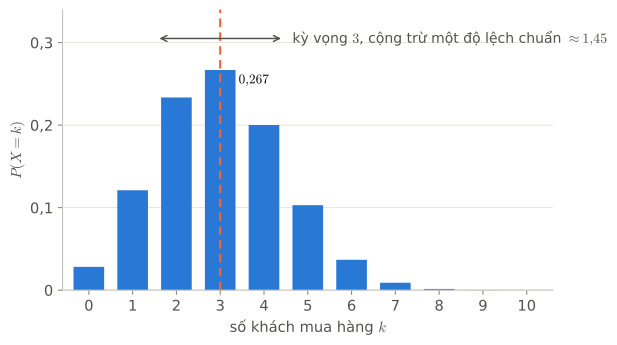
Ví dụ 5 (số khách mua hàng). Mười khách vào một cửa hàng, mỗi người mua hàng với xác suất \(0{,}3\), độc lập với nhau (giả định). Số người mua \(X\) có phân phối nhị thức với \(n = 10\), \(p = 0{,}3\). Theo Hệ quả 7, \(E[X] = 10 \cdot 0{,}3 = 3\) và \(\mathrm{Var}(X) = 10 \cdot 0{,}3 \cdot 0{,}7 = 2{,}1\), nên độ lệch chuẩn khoảng \(1{,}45\). Xác suất có đúng 3 người mua là \(\binom{10}{3} \cdot 0{,}3^3 \cdot 0{,}7^7 \approx 0{,}267\): 3 là giá trị có xác suất lớn nhất, nhưng xác suất để đúng 3 người mua chỉ khoảng 27%.
Bàn tương tác: phân phối nhị thức
Chọn số phép thử \(n\) và xác suất thành công \(p\). Các cột là xác suất của từng số lần thành công; đường nét đứt là kỳ vọng \(np\), mũi tên hai đầu dài một độ lệch chuẩn về mỗi phía.
Bàn tương tác cần trình duyệt bật JavaScript.
Kỳ vọng nằm ở đâu so với cột cao nhất? Nhân \(n\) lên 4 lần, từ 10 lên 40 hay từ 25 lên 100: kỳ vọng và độ lệch chuẩn thay đổi ra sao? Cột cao nhất cao lên hay thấp đi?
Điều bạn vừa thấy
Kỳ vọng \(np\) luôn nằm ngay cạnh cột cao nhất; khi \(np\) là số nguyên, nó trùng với cột ấy. Nhân \(n\) lên 4 lần thì kỳ vọng gấp 4 lần, và phương sai \(np(1 - p)\) cũng gấp 4 lần, nên độ lệch chuẩn chỉ gấp đôi: so với khoảng từ 0 tới \(n\), các cột dồn lại quanh kỳ vọng ngày càng hẹp. Cũng vì các cột trải ra rộng hơn tính theo số lần thành công, cột cao nhất thấp dần: với \(n = 100\) và \(p = 0{,}5\), giá trị hay gặp nhất, 50, chỉ có xác suất khoảng \(0{,}08\). Với \(p = 0{,}5\) các cột đối xứng qua kỳ vọng; với \(p\) nhỏ, chúng dồn về bên trái và có đuôi kéo sang phải, còn với \(p\) lớn thì ngược lại. Chương 45 và Chương 46 sẽ nói tiếp về hai điều này: các cột dồn hẹp lại, và dáng chuông của chúng.
Ví dụ 6 (thời gian chờ, lời hẹn của Chương 41). Tung một con xúc xắc cho tới khi ra mặt 6; gọi \(T\) là số lần tung. \(T\) có thể bằng 1, 2, 3, ... mà không có giới hạn trên, và \(P(T = k) = \left(\frac56\right)^{k - 1} \cdot \frac16\): \(k - 1\) lần đầu trượt rồi lần thứ \(k\) trúng. Các xác suất này lập thành một cấp số nhân, nên phân phối của \(T\) gọi là phân phối hình học (geometric distribution). Có một mẹo dùng biến chỉ báo để tính \(E[T]\): \(T\) bằng số các số nguyên \(k \geq 1\) thỏa \(T \geq k\) (nếu \(T = 4\) thì các số ấy là 1, 2, 3, 4). Vậy \(T = \mathbf{1}_{\{T \geq 1\}} + \mathbf{1}_{\{T \geq 2\}} + \dots\), một tổng vô hạn (Định lý 3 chỉ nói về tổng hữu hạn; ở đây mọi số hạng không âm nên vẫn lấy kỳ vọng từng số hạng được, xem chứng minh Mệnh đề 8), và vì \(T \geq k\) nghĩa là \(k - 1\) lần đầu đều trượt,
theo công thức tổng cấp số nhân của Chương 31. Tổng quát, nếu mỗi lần thử thành công với xác suất \(p > 0\), độc lập với nhau, thì thời gian chờ có kỳ vọng \(\frac1p\) (Mệnh đề 8). Với xổ số chọn 6 trong 45 số ở Chương 41, \(p = \frac{1}{8.145.060}\); mua mỗi tuần một vé thì số tuần chờ tới lần trúng giải đặc biệt đầu tiên có kỳ vọng đúng 8.145.060 tuần, hơn 156.000 năm. Chữ "trung bình" của Chương 41 giờ đã có nghĩa chính xác.
Ranh giới
Kỳ vọng có thể là một giá trị không bao giờ xảy ra. Không ai tung được mặt \(3{,}5\). Kỳ vọng cũng không nhất thiết là giá trị hay gặp nhất (với thời gian chờ mặt 6, giá trị hay gặp nhất là 1 còn kỳ vọng là 6), cũng không nhất thiết nằm ở chính giữa các giá trị. Nó là điểm cân bằng, và chỉ thế.
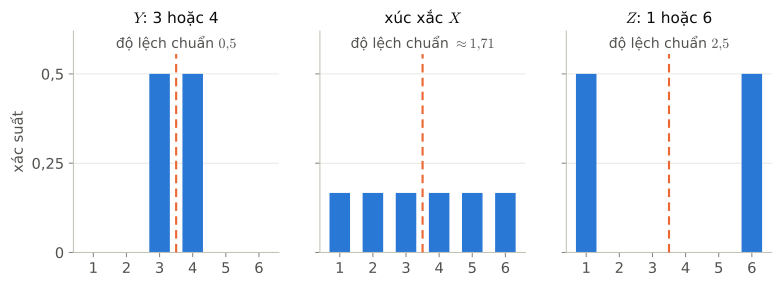
Cùng kỳ vọng, khác độ phân tán. Ba biến ngẫu nhiên dưới đây cùng có kỳ vọng \(3{,}5\) nhưng độ lệch chuẩn là \(0{,}5\), khoảng \(1{,}71\) và \(2{,}5\). Hai khoản đầu tư có cùng lợi nhuận kỳ vọng có thể có rủi ro rất khác nhau; kỳ vọng một mình không nói gì về rủi ro. Người mua bảo hiểm chấp nhận một kỳ vọng âm để đổi lấy độ phân tán nhỏ hơn (bài B7); Chương 57 sẽ bàn vì sao lựa chọn ấy có thể hợp lý.
\(E[X^2]\) khác \((E[X])^2\), và \(E[XY]\) có thể khác \(E[X]\,E[Y]\) khi không độc lập. Với xúc xắc, \(E[X^2] = \frac{91}{6} \approx 15{,}17\) còn \((E[X])^2 = 12{,}25\). Hiệu của chúng chính là phương sai (Định lý 5), nên \(E[X^2] = (E[X])^2\) chỉ khi phương sai bằng 0, tức \(X\) là hằng số trên mọi thế giới có xác suất dương (bài C1). Lấy \(Y = X\) thì \(E[XY] = E[X^2] \neq E[X]\,E[Y]\). Tính chất nhân \(E[XY] = E[X]\,E[Y]\) không tự động đúng: Định lý 6 bảo đảm nó khi có độc lập (bài C3 cho thấy nó vẫn có thể đúng khi không độc lập), khác hẳn tính chất cộng, luôn đúng.
Phương sai có thể không cộng khi không độc lập. \(\mathrm{Var}(X + X) = \mathrm{Var}(2X) = 4\,\mathrm{Var}(X)\), không phải \(2\,\mathrm{Var}(X)\). Gánh hai lần cùng một rủi ro thì độ lệch chuẩn gấp đôi; gánh hai rủi ro độc lập cùng cỡ thì độ lệch chuẩn chỉ gấp \(\sqrt2\) lần, vì phương sai gấp đôi. Chia nhỏ rủi ro có tác dụng là nhờ khoảng cách giữa \(2\) và \(\sqrt2\) ấy, và Chương 45 sẽ đẩy nó tới cùng.
Kỳ vọng có thể vô hạn. Tung đồng xu cho tới khi ra ngửa; nếu ngửa xuất hiện lần đầu ở lần tung thứ \(k\), người chơi nhận \(2^k\) đồng. Điều đó xảy ra với xác suất \(\frac{1}{2^k}\), nên kỳ vọng của tiền thưởng là \(2 \cdot \frac12 + 4 \cdot \frac14 + 8 \cdot \frac18 + \dots = 1 + 1 + 1 + \dots\), lớn hơn mọi số. Theo kỳ vọng, người chơi nên sẵn lòng trả bất kỳ giá nào để được chơi một ván; vậy mà hầu như không ai chịu trả một số tiền lớn. Đó là nghịch lý St. Petersburg (St. Petersburg paradox), mang tên thành phố nơi Daniel Bernoulli công bố một lời giải cho nó năm 1738. Chương 57 sẽ trở lại nghịch lý này. Ở đây chỉ cần ghi nhận: kỳ vọng là một tổng, có thể là tổng vô hạn, và tổng vô hạn có thể không hữu hạn.
Phát biểu chặt chẽ
Định nghĩa 1 (biến ngẫu nhiên, phân phối, kỳ vọng). Cho \(\Omega\) hữu hạn hoặc đếm được, với trọng số \(p\) như ở Chương 41. Một biến ngẫu nhiên là một hàm \(X: \Omega \to \mathbb{R}\). Phân phối của \(X\) là hàm \(x \mapsto P(X = x)\) trên tập giá trị của \(X\). Kỳ vọng của \(X\) là
với điều kiện, khi \(\Omega\) vô hạn, tổng \(\sum_{\omega} \lvert X(\omega) \rvert\,p(\omega)\) hữu hạn; điều kiện này bảo đảm tổng không phụ thuộc thứ tự cộng. Khi điều kiện ấy thỏa (luôn thỏa nếu \(\Omega\) hữu hạn), ta nói \(X\) có kỳ vọng; các mệnh đề và định lý dưới đây chỉ nói về trường hợp này. Khi \(X \geq 0\), ta cho phép viết \(E[X] = +\infty\) nếu tổng không hữu hạn.
Mệnh đề 2. Nếu \(X\) có kỳ vọng thì \(E[X] = \sum_{x} x \cdot P(X = x)\), tổng lấy trên các giá trị của \(X\).
Chứng minh. Các biến cố \(\{X = x\}\) đôi một rời nhau và có hợp là \(\Omega\). Gom các thế giới theo giá trị của \(X\) (được phép, vì tổng \(\sum_{\omega} \lvert X(\omega) \rvert\,p(\omega)\) hữu hạn, theo Định nghĩa 1):
Định lý 3 (tính tuyến tính của kỳ vọng). Nếu \(X\), \(Y\) có kỳ vọng và \(a\), \(b\), \(c\) là các số thực thì \(E[aX + bY + c] = a\,E[X] + b\,E[Y] + c\). Không cần giả thiết độc lập.
Chứng minh. Tính trên từng thế giới:
và \(\sum_{\omega} p(\omega) = 1\). \(\square\)
Chứng minh chỉ dùng một điều: \(X\) và \(Y\) được tính tại cùng một thế giới. Không cần biết chúng liên quan với nhau thế nào. Bằng quy nạp, \(E[X_1 + \dots + X_n] = E[X_1] + \dots + E[X_n]\).
Định nghĩa 4 (phương sai). Nếu \(X\) có kỳ vọng \(\mu\), phương sai của \(X\) là \(\mathrm{Var}(X) = E\big[(X - \mu)^2\big]\), có thể bằng \(+\infty\), và độ lệch chuẩn của \(X\) là \(\sqrt{\mathrm{Var}(X)}\).
Định lý 5. Nếu \(X\) có phương sai hữu hạn thì \(\mathrm{Var}(X) = E[X^2] - (E[X])^2\), và với mọi số thực \(a\), \(b\), \(\mathrm{Var}(aX + b) = a^2\,\mathrm{Var}(X)\).
Chứng minh. Viết \(X^2 = (X - \mu)^2 + 2\mu X - \mu^2\); cả ba số hạng đều có kỳ vọng, nên theo Định lý 3, \(E[X^2] = \mathrm{Var}(X) + 2\mu^2 - \mu^2 = \mathrm{Var}(X) + \mu^2\). Với \(Y = aX + b\), Định lý 3 cho \(E[Y] = a\mu + b\), nên \(Y - E[Y] = a(X - \mu)\) và \(\mathrm{Var}(Y) = E\big[a^2 (X - \mu)^2\big] = a^2\,\mathrm{Var}(X)\). \(\square\)
Dời cả phân phối đi \(b\) không làm đổi độ phân tán; kéo giãn theo hệ số \(a\) nhân độ lệch chuẩn với \(\lvert a \rvert\).
Định lý 6 (biến ngẫu nhiên độc lập). Nếu \(X\), \(Y\) độc lập và có kỳ vọng thì \(E[XY] = E[X]\,E[Y]\). Nếu thêm phương sai hữu hạn thì \(\mathrm{Var}(X + Y) = \mathrm{Var}(X) + \mathrm{Var}(Y)\). Tổng quát hơn, nếu \(X_1, \dots, X_n\) độc lập từng đôi và có phương sai hữu hạn thì \(\mathrm{Var}(X_1 + \dots + X_n) = \mathrm{Var}(X_1) + \dots + \mathrm{Var}(X_n)\).
Chứng minh. Gom các thế giới theo cặp giá trị \((x; y)\) của \((X; Y)\) như trong Mệnh đề 2 (được phép, và \(XY\) có kỳ vọng, vì cùng phép tính ấy với \(\lvert x \rvert\), \(\lvert y \rvert\) cho \(\sum_{\omega} \lvert X(\omega)\,Y(\omega) \rvert\,p(\omega) = E\big[\lvert X \rvert\big]\,E\big[\lvert Y \rvert\big]\), hữu hạn), rồi dùng độc lập:
Đặt \(\mu = E[X]\), \(\nu = E[Y]\) (đọc là "nuy"). Khai triển \(\big((X - \mu) + (Y - \nu)\big)^2\) rồi lấy kỳ vọng:
và \(E\big[(X - \mu)(Y - \nu)\big] = E[XY] - \mu\nu = 0\) theo phần đầu. Với \(n\) biến, bình phương của \(\sum_i (X_i - \mu_i)\) gồm các số hạng \((X_i - \mu_i)^2\) và các số hạng chéo \(2(X_i - \mu_i)(X_j - \mu_j)\) với \(i < j\); mỗi số hạng chéo có kỳ vọng 0 vì \(X_i\), \(X_j\) độc lập. \(\square\)
Đại lượng \(E\big[(X - \mu)(Y - \nu)\big]\) trong chứng minh sẽ có tên riêng ở Chương 47: nó đo mức hai biến cùng lệch về một phía.
Hệ quả 7 (phân phối nhị thức). Nếu \(X\) có phân phối nhị thức với \(n\) phép thử và xác suất thành công \(p\) thì \(E[X] = np\) và \(\mathrm{Var}(X) = np(1 - p)\).
Chứng minh. \(X = \mathbf{1}_{A_1} + \dots + \mathbf{1}_{A_n}\), với \(A_i\) là "phép thử thứ \(i\) thành công". Mỗi \(\mathbf{1}_{A_i}\) có kỳ vọng \(p\) và, vì \(\mathbf{1}_{A_i}^2 = \mathbf{1}_{A_i}\), có phương sai \(p - p^2 = p(1 - p)\) theo Định lý 5. Các phép thử độc lập nên các biến chỉ báo độc lập từng đôi; Định lý 3 và Định lý 6 cho kết quả. \(\square\)
Mệnh đề 8 (thời gian chờ). Cho \(0 < p \leq 1\). Trên \(\Omega = \{1; 2; 3; \dots\}\), gán cho thế giới \(k\) ("thành công lần đầu ở phép thử thứ \(k\)") trọng số \((1 - p)^{k - 1}p\), và đặt \(T(k) = k\). Khi đó tổng các trọng số bằng 1, \(P(T \geq j) = (1 - p)^{j - 1}\) với mọi \(j \geq 1\), và \(E[T] = \frac1p\).
Chứng minh. Theo công thức tổng cấp số nhân với công bội \(1 - p\), trong đó \(0 \leq 1 - p < 1\) (Chương 31), \(\sum_{k \geq j} (1 - p)^{k - 1}p = (1 - p)^{j - 1}p \cdot \frac{1}{1 - (1 - p)} = (1 - p)^{j - 1}\); với \(j = 1\), đó là tổng các trọng số. Viết \(k = \sum_{j = 1}^{k} 1\) rồi đổi thứ tự cộng, điều được phép vì mọi số hạng đều không âm:
Sợi chỉ
- S6. Biểu diễn khác nhau của cùng một cấu trúc. Kỳ vọng vừa là một trung bình có trọng số, vừa là trọng tâm của những khối đặt trên thanh cân, và ở Chương 45 sẽ là trung bình dài hạn. Nó tính được trên các thế giới hay trên các giá trị (Mệnh đề 2), và một biến ngẫu nhiên là một hàm trên các thế giới của Chương 41, còn phân phối chỉ là bản tóm tắt của nó theo giá trị: mặt \(X\) của một con xúc xắc và \(7 - X\) có cùng phân phối nhưng là hai hàm khác nhau, nên \(X + X\) thay đổi còn \(X + (7 - X)\) luôn bằng 7.
- S7. Xấp xỉ và sai số. Kỳ vọng là con số đại diện cho một đại lượng bất định; độ lệch chuẩn cho biết đại diện ấy sai điển hình bao nhiêu, và kỳ vọng là con số làm trung bình bình phương sai số nhỏ nhất (bài C2). Hai rủi ro độc lập cùng cỡ cộng lại có độ lệch chuẩn chỉ gấp \(\sqrt2\) lần của mỗi rủi ro, không phải gấp đôi: mầm của luật số lớn (law of large numbers).
- S5. Rời rạc và liên tục. Ở đây kỳ vọng là một tổng, có thể là tổng vô hạn. Khi giá trị của biến lấp đầy cả một khoảng, như ở Chương 46, tổng trở thành tích phân, đúng như cách Chương 37 cộng vô số mảnh nhỏ.
- S1. Bất biến qua biến đổi. Phương sai không đổi khi dời cả phân phối đi một khoảng, và chỉ nhân với \(a^2\) khi kéo giãn (Định lý 5), như cách dời và kéo giãn đồ thị ở Chương 23.
Tóm tắt
- Biến ngẫu nhiên là một hàm từ các thế giới khả dĩ tới số; sự ngẫu nhiên nằm ở việc thế giới nào xảy ra, không nằm ở hàm.
- Phân phối liệt kê các giá trị cùng xác suất của chúng; kỳ vọng là trung bình có trọng số của các giá trị, là điểm cân bằng của phân phối.
- Tính tuyến tính của kỳ vọng luôn đúng, không cần độc lập; cùng với biến chỉ báo, nó giải nhanh những bài toán như trả mũ (kỳ vọng 1) hay thời gian chờ (kỳ vọng \(\frac1p\)).
- Phương sai là kỳ vọng của bình phương độ lệch; độ lệch chuẩn có cùng đơn vị với biến; \(\mathrm{Var}(X) = E[X^2] - (E[X])^2\) và \(\mathrm{Var}(aX + b) = a^2\,\mathrm{Var}(X)\).
- Với các biến độc lập, kỳ vọng của tích bằng tích các kỳ vọng và phương sai của tổng bằng tổng các phương sai; không có độc lập thì cả hai có thể sai.
- Phân phối nhị thức có kỳ vọng \(np\) và phương sai \(np(1 - p)\); phân phối hình học có kỳ vọng \(\frac1p\).
- Kỳ vọng có thể là một giá trị không bao giờ xảy ra, có thể vô hạn, và một mình nó không nói gì về rủi ro.
Bài tập
A. Tư duy
A1. Gọi \(S\) là tổng hai xúc xắc. Trong \(S\), cái gì là ngẫu nhiên và cái gì không? Nếu đã biết kết quả của hai lần tung thì \(S\) là gì?
Lời giải
Quy tắc "cộng hai mặt" không có gì ngẫu nhiên: nó là một hàm cố định từ 36 thế giới tới các số 2 đến 12. Cái ngẫu nhiên, hay đúng hơn là cái chưa biết, là thế giới nào xảy ra. Khi đã biết kết quả, chẳng hạn \((2; 5)\), thì \(S\) chỉ còn là một con số cụ thể, 7: giá trị của hàm tại thế giới ấy.
A2. Một người nói: "Trò chơi này có kỳ vọng dương, nên chơi một ván chắc chắn có lợi." Câu nói sai ở đâu?
Lời giải
Kỳ vọng dương không có nghĩa là mọi thế giới đều có lợi: một ván cụ thể vẫn có thể thua, và có thể thua nhiều. Kỳ vọng là trung bình có trọng số trên các thế giới khả dĩ của một ván; nó nói về "trung bình", không nói về từng lần. Độ phân tán cho biết kết quả một ván có thể lệch xa kỳ vọng tới đâu. Chỉ khi chơi rất nhiều ván độc lập, trung bình thực tế mới bám sát kỳ vọng (Chương 45), và ngay cả khi ấy, người chơi phải đủ vốn để sống sót qua những chuỗi thua.
A3. Vì sao tính tuyến tính của kỳ vọng không cần độc lập, còn công thức \(E[XY] = E[X]\,E[Y]\) thì cần giả thiết độc lập mới được bảo đảm? Giải thích bằng lời.
Lời giải
Kỳ vọng của một tổng là tổng trên các thế giới, và tại mỗi thế giới, giá trị của \(X + Y\) chỉ là giá trị của \(X\) cộng giá trị của \(Y\); phép cộng tách ra được mà không cần biết \(X\) và \(Y\) liên quan thế nào. Với tích thì khác: \(E[XY]\) phụ thuộc vào việc giá trị lớn của \(X\) có hay đi cùng giá trị lớn của \(Y\) không. Nếu có, như khi \(Y = X\), tích trung bình lớn hơn tích các trung bình. Độc lập bảo đảm không có sự "đi cùng" nào như thế, và khi ấy tổng kép tách thành tích hai tổng.
B. Tính toán
B1. Một xúc xắc bốn mặt ghi 1, 2, 3, 4, cân đối. Tính kỳ vọng, phương sai và độ lệch chuẩn của mặt xuất hiện.
Lời giải
\(E[X] = \frac{1 + 2 + 3 + 4}{4} = 2{,}5\). \(E[X^2] = \frac{1 + 4 + 9 + 16}{4} = 7{,}5\), nên \(\mathrm{Var}(X) = 7{,}5 - 2{,}5^2 = 1{,}25\), và độ lệch chuẩn là \(\sqrt{1{,}25} \approx 1{,}12\).
B2. Kiểm lại \(\mathrm{Var}(S) = \frac{35}{6}\) cho tổng \(S\) của hai xúc xắc bằng phân phối của \(S\): tính \(E[S^2]\) rồi dùng Định lý 5.
Lời giải
Với số thế giới \(1, 2, 3, 4, 5, 6, 5, 4, 3, 2, 1\) cho các tổng từ 2 đến 12: \(E[S^2] = \frac{4 \cdot 1 + 9 \cdot 2 + 16 \cdot 3 + 25 \cdot 4 + 36 \cdot 5 + 49 \cdot 6 + 64 \cdot 5 + 81 \cdot 4 + 100 \cdot 3 + 121 \cdot 2 + 144 \cdot 1}{36} = \frac{1974}{36} = \frac{329}{6}\). Vậy \(\mathrm{Var}(S) = \frac{329}{6} - 7^2 = \frac{329 - 294}{6} = \frac{35}{6}\), khớp với Ví dụ 3.
B3. Trả 4.000 đồng để được tung hai đồng xu, và nhận 5.000 đồng cho mỗi mặt ngửa. Gọi \(L\) là tiền lãi. Tính \(E[L]\) và độ lệch chuẩn của \(L\).
Lời giải
Với \(X\) là số mặt ngửa, \(L = 5.000X - 4.000\). Ta có \(E[X] = 1\) và \(\mathrm{Var}(X) = E[X^2] - 1 = \frac{0 + 1 \cdot 2 + 4 \cdot 1}{4} - 1 = \frac12\). Theo Định lý 3 và Định lý 5, \(E[L] = 5.000 - 4.000 = 1.000\) đồng và \(\mathrm{Var}(L) = 5.000^2 \cdot \frac12 = 12.500.000\), nên độ lệch chuẩn là \(\frac{5.000}{\sqrt2} \approx 3.536\) đồng. Tiền trả để chơi không ảnh hưởng tới độ phân tán.
B4. Tung một đồng xu cân đối 20 lần. Tính kỳ vọng và độ lệch chuẩn của số lần ngửa, và xác suất có đúng 10 lần ngửa.
Lời giải
Phân phối nhị thức với \(n = 20\), \(p = 0{,}5\): kỳ vọng \(10\), phương sai \(20 \cdot 0{,}5 \cdot 0{,}5 = 5\), độ lệch chuẩn \(\sqrt5 \approx 2{,}24\). \(P(X = 10) = \binom{20}{10} \cdot \frac{1}{2^{20}} = \frac{184.756}{1.048.576} \approx 0{,}176\). Kỳ vọng là 10, nhưng đúng 10 lần ngửa chỉ xảy ra với xác suất khoảng 18%.
B5. Với bốn người ở bài toán trả mũ, liệt kê số cách trả theo số người nhận đúng mũ, rồi kiểm lại rằng kỳ vọng bằng 1. Tính xác suất không ai nhận đúng mũ.
Lời giải
Có \(4! = 24\) cách trả. Cả bốn đúng: 1 cách. Đúng ba người là không thể, vì người thứ tư khi ấy cũng đúng. Đúng hai người: chọn 2 người đúng, \(\binom42 = 6\) cách, và hai người còn lại đổi mũ cho nhau: 6 cách. Đúng một người: chọn người ấy, 4 cách, ba người còn lại đều sai: 2 cách mỗi lần, tổng 8 cách. Không ai đúng: \(24 - 1 - 6 - 8 = 9\) cách. Kỳ vọng \(\frac{4 \cdot 1 + 2 \cdot 6 + 1 \cdot 8 + 0 \cdot 9}{24} = \frac{24}{24} = 1\). Xác suất không ai nhận đúng mũ là \(\frac{9}{24} = \frac38\).
B6. Tung 12 con xúc xắc. Tính kỳ vọng và phương sai của số mặt 6 xuất hiện.
Lời giải
Số mặt 6 có phân phối nhị thức với \(n = 12\), \(p = \frac16\): kỳ vọng \(12 \cdot \frac16 = 2\), phương sai \(12 \cdot \frac16 \cdot \frac56 = \frac53\).
B7. Một ngôi nhà có xác suất \(0{,}002\) bị cháy trong một năm, với thiệt hại 400 triệu đồng; phí bảo hiểm là 1 triệu đồng mỗi năm (số liệu giả định). (a) Tính lợi nhuận kỳ vọng của công ty bảo hiểm trên hợp đồng này. (b) Với chủ nhà, so sánh kỳ vọng và độ lệch chuẩn của khoản mất trong năm khi có và khi không mua bảo hiểm.
Lời giải
(a) Công ty nhận 1 triệu và phải trả 400 triệu với xác suất \(0{,}002\): lợi nhuận kỳ vọng \(1 - 0{,}002 \cdot 400 = 1 - 0{,}8 = 0{,}2\) triệu, tức 200.000 đồng. (b) Không mua: khoản mất là \(400 \cdot \mathbf{1}_{\text{cháy}}\) triệu, kỳ vọng \(0{,}8\) triệu, phương sai \(400^2 \cdot 0{,}002 \cdot 0{,}998\), độ lệch chuẩn \(400\sqrt{0{,}002 \cdot 0{,}998} \approx 17{,}9\) triệu. Có mua: khoản mất luôn là 1 triệu, kỳ vọng 1 triệu, độ lệch chuẩn 0. Chủ nhà trả thêm 200.000 đồng về kỳ vọng để xóa hẳn một độ lệch chuẩn khoảng 17,9 triệu đồng.
B8. Tung hai con xúc xắc cùng lúc, lặp lại cho tới khi được hai mặt 6. Tính kỳ vọng của số lần tung, và xác suất sau 36 lần tung vẫn chưa được.
Lời giải
Mỗi lần tung được hai mặt 6 với xác suất \(\frac{1}{36}\), độc lập, nên theo Mệnh đề 8 số lần tung có kỳ vọng 36. Xác suất 36 lần đầu đều trượt là \(\left(\frac{35}{36}\right)^{36} \approx 0{,}363\): hơn một phần ba số lần, chờ tới "kỳ vọng" vẫn chưa được.
B9. Tung một con xúc xắc cho tới khi mỗi mặt từ 1 đến 6 đều đã xuất hiện ít nhất một lần. Tính kỳ vọng của số lần tung.
Lời giải
Chia quá trình thành 6 chặng: chặng thứ \(i\) bắt đầu khi đã thấy \(i - 1\) mặt khác nhau và kết thúc khi thấy mặt mới thứ \(i\). Trong chặng thứ \(i\), mỗi lần tung ra mặt mới với xác suất \(\frac{6 - i + 1}{6}\), nên theo Mệnh đề 8 độ dài chặng có kỳ vọng \(\frac{6}{7 - i}\). Theo tính tuyến tính, tổng số lần tung có kỳ vọng \(\frac66 + \frac65 + \frac64 + \frac63 + \frac62 + \frac61 = 6\left(1 + \frac12 + \frac13 + \frac14 + \frac15 + \frac16\right) = 6 \cdot \frac{49}{20} = 14{,}7\).
B10. Gọi \(X\) là mặt của xúc xắc thứ nhất và \(S\) là tổng của hai xúc xắc. Tính \(E[XS]\) và so với \(E[X]\,E[S]\).
Lời giải
\(XS = X^2 + X X_2\), với \(X_2\) là mặt của xúc xắc thứ hai, độc lập với \(X\). Theo Định lý 3 và Định lý 6, \(E[XS] = E[X^2] + E[X]\,E[X_2] = \frac{91}{6} + \frac{49}{4} = \frac{182 + 147}{12} = \frac{329}{12} \approx 27{,}42\), trong khi \(E[X]\,E[S] = 3{,}5 \cdot 7 = 24{,}5\). Hai số khác nhau, vì \(X\) và \(S\) không độc lập: mặt thứ nhất lớn thì tổng hay lớn.
C. Phản ví dụ và chứng minh
C1. Chứng minh rằng nếu \(\mathrm{Var}(X) = 0\) thì \(X(\omega) = E[X]\) với mọi thế giới \(\omega\) có \(p(\omega) > 0\).
Lời giải
\(\mathrm{Var}(X) = \sum_{\omega} (X(\omega) - \mu)^2\,p(\omega)\) là tổng của các số không âm. Tổng bằng 0 nên mọi số hạng bằng 0: với mỗi \(\omega\) có \(p(\omega) > 0\), \((X(\omega) - \mu)^2 = 0\), tức \(X(\omega) = \mu\). \(\square\)
C2. Cho \(X\) có phương sai hữu hạn và kỳ vọng \(\mu\). Chứng minh rằng với mọi số \(c\), \(E\big[(X - c)^2\big] = \mathrm{Var}(X) + (\mu - c)^2\). Suy ra \(c = \mu\) là số làm trung bình bình phương sai số \(E\big[(X - c)^2\big]\) nhỏ nhất.
Lời giải
Viết \(X - c = (X - \mu) + (\mu - c)\) và khai triển: \((X - c)^2 = (X - \mu)^2 + 2(\mu - c)(X - \mu) + (\mu - c)^2\). Lấy kỳ vọng, dùng Định lý 3 và \(E[X - \mu] = 0\): \(E\big[(X - c)^2\big] = \mathrm{Var}(X) + 0 + (\mu - c)^2\). Số hạng \((\mu - c)^2 \geq 0\) và chỉ bằng 0 khi \(c = \mu\). \(\square\) Nếu phải đoán một con số bất định bằng một số duy nhất, và cái giá của một lần đoán sai là bình phương sai số, thì kỳ vọng là cách đoán tốt nhất.
C3. Tìm hai biến ngẫu nhiên \(X\), \(Y\) không độc lập mà vẫn có \(E[XY] = E[X]\,E[Y]\). Điều này cho thấy gì về chiều ngược lại của Định lý 6?
Lời giải
Lấy \(X\) nhận các giá trị \(-1\), \(0\), \(1\), mỗi giá trị với xác suất \(\frac13\), và \(Y = X^2\). Khi đó \(E[X] = 0\) và \(E[XY] = E[X^3] = \frac{-1 + 0 + 1}{3} = 0 = E[X]\,E[Y]\). Nhưng \(X\), \(Y\) không độc lập: \(P(X = 0, Y = 1) = 0\) trong khi \(P(X = 0)\,P(Y = 1) = \frac13 \cdot \frac23 = \frac29\). Vậy \(E[XY] = E[X]\,E[Y]\) không kéo theo độc lập: chiều ngược lại của Định lý 6 sai. Ở đây \(Y\) hoàn toàn được xác định bởi \(X\), nhưng quan hệ ấy không phải kiểu "cùng lớn, cùng nhỏ", nên phép nhân trung bình không phát hiện ra nó.
Câu hỏi để ngỏ
Kỳ vọng là trung bình trên mọi thế giới khả dĩ, nhưng ta chỉ sống trong một thế giới. Vì sao khi lặp lại nhiều lần, trung bình thực tế lại bám sát kỳ vọng, và bám chặt đến mức nào?