Chương 45: Luật số lớn
Câu hỏi mở đầu
Kỳ vọng là trung bình trên mọi thế giới khả dĩ, nhưng ta chỉ sống trong một thế giới. Vì sao khi lặp lại nhiều lần, trung bình thực tế lại bám sát kỳ vọng, và bám chặt đến mức nào?
Một thế giới, nhiều lần lặp
Một sòng bạc không biết ván tới ai thắng, nhưng biết khá chắc cuối năm mình lãi bao nhiêu. Một công ty bảo hiểm không biết nhà nào sẽ cháy, nhưng vẫn dám ký hàng vạn hợp đồng. Tung một đồng xu cân đối: không ai đoán được lần tới ra mặt nào, nhưng sau 10.000 lần tung, tỉ lệ mặt ngửa nằm giữa 0,49 và 0,51 với xác suất khoảng 96%. Kỳ vọng của Chương 44 là trung bình trên các thế giới khả dĩ của một lần thử. Ở đây ta nói về trung bình thực tế của nhiều lần thử, trong một thế giới duy nhất mà ta đang sống. Vì sao hai thứ ấy gặp nhau?
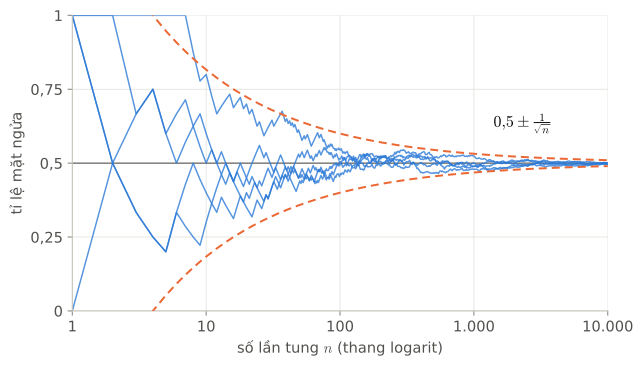
Gọi \(X_1, X_2, \dots, X_n\) là kết quả của \(n\) lần lặp một phép thử, các lần độc lập với nhau, và \(\bar X_n = \frac{X_1 + \dots + X_n}{n}\) là trung bình của chúng. Chương 44 đã cho sẵn hai điều. Kỳ vọng của trung bình vẫn là kỳ vọng \(\mu\) của một lần, vì kỳ vọng tuyến tính. Còn phương sai thì co lại: các lần độc lập nên phương sai của tổng là tổng các phương sai, \(n\sigma^2\), và chia tổng cho \(n\) thì phương sai chia cho \(n^2\). Vậy \(\bar X_n\) có phương sai \(\frac{\sigma^2}{n}\) và độ lệch chuẩn \(\frac{\sigma}{\sqrt n}\), tiến về 0 khi \(n\) lớn dần.
Đó là cấu trúc nguyên thủy của chương: những sai lệch độc lập không cộng dồn thẳng hàng. Tổng của \(n\) sai lệch độc lập, mỗi sai lệch cỡ \(\sigma\), chỉ có cỡ \(\sqrt n\,\sigma\), không phải \(n\sigma\), vì có lần lệch lên, có lần lệch xuống. Chia cho \(n\), trung bình chỉ còn lệch cỡ \(\frac{\sigma}{\sqrt n}\). Chương 44 đã thấy mầm của điều này ở con số \(\sqrt2\) cho hai rủi ro; ở đây nó thành \(\sqrt n\) cho \(n\) rủi ro.
Vì sao cấu trúc này phải xuất hiện, dù chưa ai đặt tên cho nó? Vì nó chỉ cần hai điều: các lần thử độc lập, và mỗi lần có phương sai hữu hạn. Không cần biết phân phối trông như thế nào, đồng xu hay xúc xắc, tiền thắng hay số khách. Hễ lấy trung bình của những lần lặp độc lập, độ phân tán phải co lại như \(\frac{1}{\sqrt n}\); đó là hệ quả đại số của việc phương sai cộng được. Cá thể bất định, tập thể ổn định: sòng bạc và công ty bảo hiểm sống nhờ chính cấu trúc này. Phiên bản đầu tiên của định lý, cho tỉ lệ số lần một biến cố xảy ra, do Jacob Bernoulli chứng minh; công trình của ông được in năm 1713, sau khi ông mất.
Ký hiệu
Các biến ngẫu nhiên \(X_1, \dots, X_n\) gọi là độc lập và cùng phân phối (independent and identically distributed) nếu chúng độc lập và có cùng một phân phối, như kết quả của \(n\) lần tung cùng một con xúc xắc. Kết quả của \(n\) lần lặp là một mẫu (sample) cỡ \(n\), và
là tổng và trung bình mẫu (sample mean). Nếu mỗi \(X_i\) có kỳ vọng \(\mu\) và phương sai \(\sigma^2\) thì (Mệnh đề 2)
Khi \(X_i\) là biến chỉ báo của một biến cố \(A\) ở lần thử thứ \(i\), trung bình mẫu chính là tỉ lệ số lần \(A\) xảy ra trong \(n\) lần thử, gọi là tần suất (relative frequency) của \(A\). Khi ấy \(\mu = P(A)\) và \(\sigma^2 = P(A)\big(1 - P(A)\big)\).
Hai bất đẳng thức sẽ biến "phương sai nhỏ" thành "hiếm khi lệch xa". Với biến ngẫu nhiên \(X \geq 0\) và số \(a > 0\), bất đẳng thức Markov (Markov's inequality) nói
chẳng hạn một đại lượng không âm có trung bình 10 thì vượt 50 với xác suất không quá \(\frac15\). Với \(X\) có kỳ vọng \(\mu\), phương sai hữu hạn, và số \(k > 0\), bất đẳng thức Chebyshev (Chebyshev's inequality) nói
chẳng hạn một biến ngẫu nhiên bất kỳ lệch khỏi kỳ vọng từ hai độ lệch chuẩn trở lên với xác suất không quá \(\frac14\). Markov là học trò của Chebyshev; bất đẳng thức mang tên thầy được chứng minh từ bất đẳng thức mang tên trò trong một dòng (Định lý 4).
Ghép Chebyshev với phương sai \(\frac{\sigma^2}{n}\) của trung bình mẫu, ta được luật số lớn (law of large numbers), ở dạng gọi là luật số lớn yếu (weak law of large numbers): với mọi \(\varepsilon > 0\),
Làm bằng tay
Ví dụ 1 (sai số giảm như \(\frac{1}{\sqrt n}\)). Với đồng xu cân đối, \(X_i\) bằng 1 khi ngửa, 0 khi sấp: \(\mu = 0{,}5\), \(\sigma^2 = 0{,}5 \cdot 0{,}5 = 0{,}25\), \(\sigma = 0{,}5\). Tỉ lệ ngửa sau \(n\) lần có độ lệch chuẩn \(\frac{0{,}5}{\sqrt n}\): sau 100 lần là \(\frac{0{,}5}{10} = 0{,}05\), sau 10.000 lần là \(\frac{0{,}5}{100} = 0{,}005\). Dữ liệu gấp 100 lần chỉ làm sai số điển hình nhỏ đi 10 lần: muốn chính xác gấp 10 lần phải có gấp 100 lần dữ liệu. Đó là cái giá của căn bậc hai, và nó áp dụng cho mọi phép đo lấy trung bình, từ khảo sát ý kiến tới mô phỏng trên máy tính.
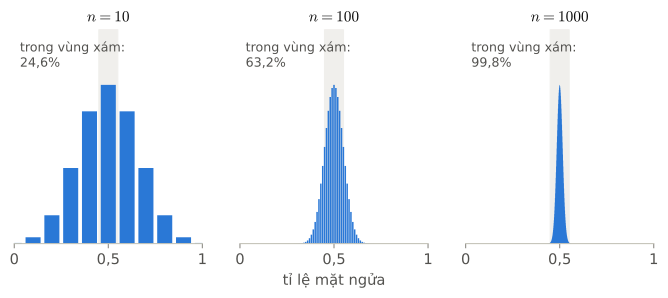
Ví dụ 2 (Chebyshev cho đồng xu). Tung bao nhiêu lần thì chắc chắn, với xác suất ít nhất 95%, tỉ lệ ngửa lệch khỏi 0,5 ít hơn 0,05? Chebyshev cho
và \(\frac{100}{n} \leq 0{,}05\) khi \(n \geq 2000\). Tính chính xác bằng phân phối nhị thức, với \(n = 2000\) xác suất ấy chỉ khoảng \(0{,}0000085\), nhỏ hơn cận \(0{,}05\) gần sáu nghìn lần. Chebyshev thô vì nó chỉ dùng phương sai, nhưng đổi lại nó đúng cho mọi phân phối có phương sai ấy, và không thể làm tốt hơn nếu chỉ biết phương sai (bài C2). Với \(n = 100\), cận của Chebyshev là 1, vô dụng, còn xác suất thật là khoảng \(0{,}368\).
Ví dụ 3 (bàn cò quay). Một bàn cò quay có 37 ô: số 0 và các số từ 1 đến 36. Đặt 1 đồng vào một số: nếu trúng, người chơi được trả 35 đồng và giữ lại tiền cược; nếu trượt, mất 1 đồng. Tiền thắng \(X\) có kỳ vọng
tính trung bình, người chơi mất khoảng 2,7% số tiền đặt cược. Con số \(\frac{1}{37}\) gọi là lợi thế nhà cái (house edge). Phương sai là \(E[X^2] - (E[X])^2 = \frac{35^2 + 36}{37} - \frac{1}{37^2} = \frac{46.656}{1369}\), nên độ lệch chuẩn là \(\frac{216}{37} \approx 5{,}84\) đồng. Một người chơi 100 ván: tổng tiền thắng có kỳ vọng \(-\frac{100}{37} \approx -2{,}7\) đồng nhưng độ lệch chuẩn \(10 \cdot 5{,}84 = 58{,}4\) đồng; may rủi lấn át hoàn toàn lợi thế nhà cái, và thắng sau một buổi tối là chuyện thường. Sòng bạc nhận một triệu ván cược 1 đồng: tổng lãi có kỳ vọng khoảng 27.027 đồng, độ lệch chuẩn chỉ khoảng 5.838 đồng. Theo Chebyshev, xác suất để người chơi, tính gộp lại, không lỗ là
và thực tế còn nhỏ hơn rất nhiều. Kỳ vọng thua tăng theo \(n\), còn độ lệch chuẩn chỉ tăng theo \(\sqrt n\); hai thứ bằng nhau khi \(\frac{n}{37} = \frac{216\sqrt n}{37}\), tức \(n = 216^2 = 46.656\) ván. Sau mốc ấy, lợi thế nhà cái bắt đầu thắng may rủi.
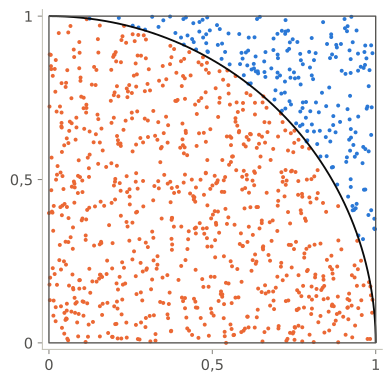
Ví dụ 4 (phương pháp Monte Carlo). Gieo ngẫu nhiên các điểm vào hình vuông cạnh 1, mọi vị trí như nhau. Xác suất một điểm rơi vào phần tư hình tròn bán kính 1 là tỉ số diện tích, \(\frac{\pi}{4}\). Theo luật số lớn, tần suất điểm rơi vào trong tiến về \(\frac{\pi}{4}\), nên 4 lần tần suất là một ước lượng của \(\pi\). Máy tính gieo 1000 điểm (hình dưới), có 787 điểm rơi vào trong, cho \(\pi \approx 4 \cdot \frac{787}{1000} = 3{,}148\), sai khoảng \(0{,}006\). Độ lệch chuẩn của ước lượng là \(4\sqrt{\frac{p(1 - p)}{n}}\) với \(p = \frac{\pi}{4}\), khoảng \(\frac{1{,}64}{\sqrt n}\), tức khoảng \(0{,}05\) khi \(n = 1000\). Dùng mô phỏng ngẫu nhiên để tính một con số như thế gọi là phương pháp Monte Carlo (Monte Carlo method), theo tên một sòng bạc nổi tiếng ở Monaco. Nó chậm, vì sai số chỉ giảm như \(\frac{1}{\sqrt n}\), nhưng nó dùng được cho những bài toán quá phức tạp để tính bằng công thức.
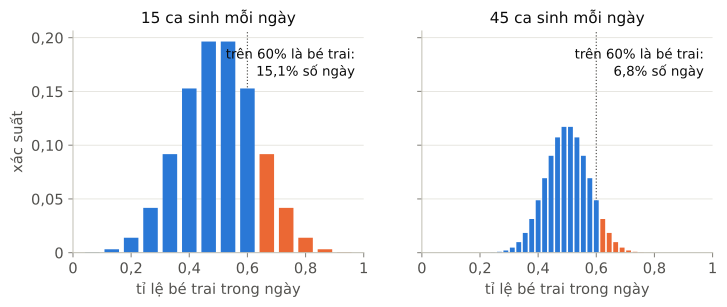
Ví dụ 5 (bệnh viện nhỏ và bệnh viện lớn). Một thị xã có hai bệnh viện: bệnh viện lớn có 45 ca sinh mỗi ngày, bệnh viện nhỏ có 15 ca. Mỗi em bé là bé trai với xác suất 0,5, độc lập với nhau (số liệu giả định). Bệnh viện nào có nhiều ngày hơn mà trên 60% số bé sinh ra là bé trai? Câu trả lời "như nhau" nghe hợp lý, vì tỉ lệ bé trai ở hai nơi như nhau. Nhưng tính theo phân phối nhị thức, bệnh viện nhỏ có một ngày như thế với xác suất khoảng 15,1% (từ 10 bé trai trở lên trong 15), bệnh viện lớn chỉ khoảng 6,8% (từ 28 bé trai trở lên trong 45): trong một năm, khoảng 55 ngày so với khoảng 25 ngày. Độ lệch chuẩn của tỉ lệ bé trai trong ngày là \(\frac{0{,}5}{\sqrt{15}} \approx 0{,}13\) ở bệnh viện nhỏ và \(\frac{0{,}5}{\sqrt{45}} \approx 0{,}075\) ở bệnh viện lớn. Mẫu nhỏ biến động mạnh.
Ranh giới
Không có sự bù trừ. Luật số lớn không nói rằng sau một chuỗi ngửa, mặt sấp sẽ ra nhiều hơn để "cân bằng lại". Các lần tung độc lập, và phần chênh lệch không bị bù mà bị pha loãng. Số lần ngửa trừ \(\frac{n}{2}\) có độ lệch chuẩn \(\frac{\sqrt n}{2}\), tăng dần theo \(n\): chênh lệch tuyệt đối thường lớn dần. Tỉ lệ vẫn tiến về 0,5 chỉ vì ta chia chênh lệch ấy cho \(n\), lớn nhanh hơn \(\sqrt n\). Tin vào sự bù trừ chính là ngụy biện con bạc của Chương 42.
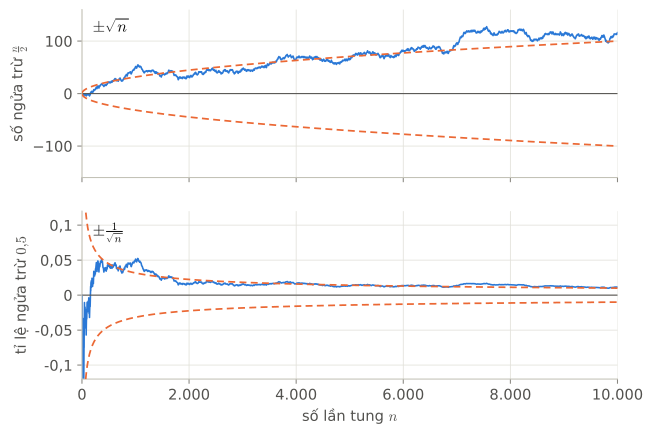
Luật số lớn không nói gì về một lần. Sòng bạc chắc chắn về tổng một triệu ván, nhưng ván tới của một người chơi vẫn bất định như cũ. Sự ổn định là của tập thể, không phải của cá thể.
Cần kỳ vọng hữu hạn. Với trò chơi St. Petersburg ở Chương 44, tiền thưởng có kỳ vọng vô hạn, và trung bình tiền thưởng của \(n\) ván không ổn định quanh một số nào; nó có xu hướng lớn dần không giới hạn khi \(n\) tăng, dù rất chậm. Có những phân phối khác mà trung bình mẫu không bao giờ ổn định, vì không có kỳ vọng để ổn định quanh. Chứng minh trong chương này còn cần phương sai hữu hạn; luật số lớn vẫn đúng khi chỉ có kỳ vọng hữu hạn, nhưng chứng minh khó hơn nhiều.
Dữ liệu phụ thuộc nhau. Nếu tung một đồng xu một lần rồi chép kết quả ấy \(n\) lần, thì \(\bar X_n = X_1\), và trung bình không hề tiến về 0,5 (bài C3). Trường hợp thực tế ít cực đoan hơn nhưng cùng bản chất: hỏi ý kiến 2000 người trong 100 gia đình, mỗi gia đình trả lời như một (bài B8); một công ty bảo hiểm có mọi khách hàng ở cùng một vùng dễ ngập. Các rủi ro có chung một nguyên nhân không triệt tiêu nhau khi gộp lại, như Chương 42 đã cảnh báo.
Xác suất nhỏ dần, không phải bằng 0. Luật số lớn nói xác suất của một sai lệch từ \(\varepsilon\) trở lên tiến về 0; nó không nói sai lệch ấy không thể xảy ra ở một \(n\) cụ thể nào. Còn một phát biểu mạnh hơn, luật số lớn mạnh (strong law of large numbers): với một dãy vô hạn lần thử, với xác suất 1 dãy trung bình mẫu hội tụ về \(\mu\). Phát biểu chính xác nó cần xác suất trên những không gian không đếm được, nằm ngoài cuốn sách này.
Phát biểu chặt chẽ
Định nghĩa 1. Các biến ngẫu nhiên \(X_1, \dots, X_n\) trên cùng một \(\Omega\) là độc lập nếu \(P(X_1 = x_1, \dots, X_n = x_n) = P(X_1 = x_1) \cdots P(X_n = x_n)\) với mọi bộ giá trị \(x_1, \dots, x_n\); chúng cùng phân phối nếu \(P(X_i = x) = P(X_1 = x)\) với mọi \(i\) và mọi \(x\). Trung bình mẫu là \(\bar X_n = \frac{X_1 + \dots + X_n}{n}\). (Với \(n\) lần tung đồng xu, \(\Omega\) gồm \(2^n\) dãy kết quả ngang nhau; mọi phát biểu dưới đây là về một \(n\) cố định, rồi cho \(n\) lớn dần.)
Mệnh đề 2. Nếu \(X_1, \dots, X_n\) độc lập, cùng phân phối, với kỳ vọng \(\mu\) và phương sai \(\sigma^2\) hữu hạn, thì \(E[\bar X_n] = \mu\) và \(\mathrm{Var}(\bar X_n) = \frac{\sigma^2}{n}\).
Chứng minh. Theo tính tuyến tính (Định lý 3 của Chương 44), \(E[S_n] = n\mu\), nên \(E[\bar X_n] = \mu\). Độc lập kéo theo đôi một độc lập, nên theo Định lý 6 của Chương 44, \(\mathrm{Var}(S_n) = n\sigma^2\), và theo Định lý 5 của Chương 44, \(\mathrm{Var}\big(\frac{S_n}{n}\big) = \frac{1}{n^2} \cdot n\sigma^2 = \frac{\sigma^2}{n}\). \(\square\)
Định lý 3 (bất đẳng thức Markov). Nếu \(X \geq 0\) có kỳ vọng và \(a > 0\) thì \(P(X \geq a) \leq \frac{E[X]}{a}\).
Chứng minh. Tại mọi thế giới \(\omega\), \(X(\omega) \geq a \cdot \mathbf{1}_{\{X \geq a\}}(\omega)\): nếu \(X(\omega) \geq a\), vế phải bằng \(a\); nếu không, vế phải bằng 0, và \(X(\omega) \geq 0\). Nhân hai vế với \(p(\omega) \geq 0\) rồi cộng trên mọi thế giới: \(E[X] \geq a\,P(X \geq a)\). Chia cho \(a > 0\). \(\square\)
Định lý 4 (bất đẳng thức Chebyshev). Nếu \(X\) có kỳ vọng \(\mu\), phương sai hữu hạn, và \(k > 0\) thì \(P\big(\lvert X - \mu \rvert \geq k\big) \leq \frac{\mathrm{Var}(X)}{k^2}\).
Chứng minh. Hai biến cố \(\{\lvert X - \mu \rvert \geq k\}\) và \(\{(X - \mu)^2 \geq k^2\}\) là một. Áp dụng Định lý 3 cho biến không âm \((X - \mu)^2\) với \(a = k^2\): xác suất ấy không quá \(\frac{E[(X - \mu)^2]}{k^2} = \frac{\mathrm{Var}(X)}{k^2}\). \(\square\)
Viết \(k = t\sigma\): xác suất lệch khỏi kỳ vọng từ \(t\) độ lệch chuẩn trở lên không quá \(\frac{1}{t^2}\), với mọi phân phối.
Định lý 5 (luật số lớn yếu). Cho \(\varepsilon > 0\). Nếu \(X_1, \dots, X_n\) độc lập, cùng phân phối, với kỳ vọng \(\mu\) và phương sai \(\sigma^2\) hữu hạn, thì
Do đó với mọi \(\varepsilon > 0\), xác suất ấy tiến về 0 khi \(n \to \infty\).
Chứng minh. Áp dụng Định lý 4 cho \(\bar X_n\), có kỳ vọng \(\mu\) và phương sai \(\frac{\sigma^2}{n}\) theo Mệnh đề 2, với \(k = \varepsilon\). Vế phải \(\frac{\sigma^2}{n\varepsilon^2}\) tiến về 0 khi \(n \to \infty\) vì \(\sigma^2\) và \(\varepsilon\) cố định. \(\square\)
Phát biểu có hai sai số, như định nghĩa giới hạn ở Chương 32: với mọi \(\varepsilon > 0\) (lệch bao nhiêu thì coi là xa) và mọi \(\delta > 0\) (chấp nhận rủi ro bao nhiêu), có \(N\) sao cho mọi \(n \geq N\) đều có \(P\big(\lvert \bar X_n - \mu \rvert \geq \varepsilon\big) < \delta\); chọn \(N > \frac{\sigma^2}{\delta \varepsilon^2}\) là đủ. \(N\) phụ thuộc vào cả \(\varepsilon\) và \(\delta\), vì nó được chọn sau. Kiểu hội tụ này gọi là hội tụ theo xác suất (convergence in probability).
Hệ quả 6 (tần suất và xác suất). Trong \(n\) phép thử độc lập, biến cố \(A\) có xác suất \(p\) ở mỗi phép thử, gọi \(f_n\) là tần suất của \(A\). Khi đó với mọi \(\varepsilon > 0\),
Chứng minh. \(f_n\) là trung bình mẫu của các biến chỉ báo, có kỳ vọng \(p\) và phương sai \(p(1 - p)\); áp dụng Định lý 5. Bất đẳng thức cuối vì \(p(1 - p) = \frac14 - \left(p - \frac12\right)^2 \leq \frac14\). \(\square\)
Cách hiểu xác suất theo tần suất ở Chương 41 giờ là một định lý: trong mô hình các lần thử độc lập, tần suất tiến về xác suất theo nghĩa của Định lý 5.
Sợi chỉ
- S7. Xấp xỉ và sai số. Trung bình của \(n\) lần đo độc lập có sai số điển hình \(\frac{\sigma}{\sqrt n}\): muốn chính xác gấp 10 lần phải đo gấp 100 lần. Chebyshev cho một cận chắc chắn đúng nhưng thô; phương pháp Monte Carlo đổi độ chính xác lấy tính phổ quát. Lấy trung bình chỉ giảm sai số ngẫu nhiên, không giảm sai số hệ thống (bài B9).
- S4. Cục bộ và toàn cục. Mỗi lần thử là bất định, tổng thể thì ổn định: sòng bạc và công ty bảo hiểm sống ở tầng toàn cục, người chơi sống ở tầng cục bộ. Cái ổn định của tập thể không phải một lực bí ẩn kéo từng cá thể về trung bình; nó chỉ là hệ quả của việc các sai lệch độc lập không cộng dồn thẳng hàng.
- S6. Biểu diễn khác nhau của cùng một cấu trúc. Xác suất như đếm các thế giới khả dĩ (Chương 41) và xác suất như tần suất khi lặp lại là hai cách nhìn; Hệ quả 6 cho thấy trong mô hình các lần thử độc lập, chúng gặp nhau.
Tóm tắt
- Trung bình của \(n\) lần lặp độc lập có cùng kỳ vọng \(\mu\) với một lần, nhưng phương sai chỉ còn \(\frac{\sigma^2}{n}\), độ lệch chuẩn \(\frac{\sigma}{\sqrt n}\).
- Muốn chính xác gấp 10 lần phải có gấp 100 lần dữ liệu.
- Bất đẳng thức Markov \(P(X \geq a) \leq \frac{E[X]}{a}\) với \(X \geq 0\), và Chebyshev \(P(\lvert X - \mu \rvert \geq k) \leq \frac{\mathrm{Var}(X)}{k^2}\), đúng với mọi phân phối.
- Luật số lớn yếu: với mọi \(\varepsilon > 0\), \(P(\lvert \bar X_n - \mu \rvert \geq \varepsilon) \to 0\); tần suất của một biến cố tiến về xác suất của nó.
- Lợi thế nhà cái nhỏ nhưng thắng chắc khi số ván đủ lớn; mô phỏng Monte Carlo tính được những con số khó bằng cách lấy trung bình của rất nhiều lần thử ngẫu nhiên.
- Mẫu nhỏ biến động mạnh: bệnh viện nhỏ có nhiều ngày bất thường hơn bệnh viện lớn.
- Không có sự bù trừ: chênh lệch tuyệt đối thường lớn dần, chỉ tỉ lệ là hội tụ; luật số lớn cần các lần thử độc lập và kỳ vọng hữu hạn.
Bài tập
A. Tư duy
A1. Một đồng xu cân đối vừa ra ngửa 10 lần liền. Một người nói: "Theo luật số lớn, tỉ lệ ngửa phải về 0,5, nên sắp tới mặt sấp sẽ ra nhiều hơn." Chỉ ra chỗ sai.
Lời giải
Các lần tung sau độc lập với 10 lần đã qua, nên mỗi lần vẫn ra sấp với xác suất 0,5; không có gì "trả nợ". Tỉ lệ vẫn tiến về 0,5 vì phần dư 10 lần ngửa bị pha loãng: nếu 10.000 lần tung tiếp theo ra đúng 5000 ngửa, tỉ lệ ngửa chung là \(\frac{5010}{10.010} \approx 0{,}5005\), dù phần dư vẫn còn nguyên 10 lần. Luật số lớn là về pha loãng, không phải về bù trừ.
A2. Hai công ty bảo hiểm bán cùng một loại hợp đồng, rủi ro của mỗi hợp đồng như nhau; một công ty có 100 khách hàng, công ty kia có 100.000. Công ty nào an toàn hơn, và vì sao? Có tình huống nào khiến công ty lớn cũng không an toàn không?
Lời giải
Nếu các rủi ro độc lập, khoản bồi thường trung bình mỗi hợp đồng có độ lệch chuẩn \(\frac{\sigma}{\sqrt n}\): với 100.000 khách hàng, con số này nhỏ hơn \(\sqrt{1000} \approx 31{,}6\) lần so với 100 khách hàng, nên thu nhập của công ty lớn gần như đoán trước được. Nhưng nếu các rủi ro có chung nguyên nhân, như một trận lũ lớn hay một dịch bệnh làm nhiều khách hàng thiệt hại cùng lúc, chúng không còn độc lập, và gộp nhiều hợp đồng không làm độ phân tán co lại như thế. Đó là lý do các công ty bảo hiểm tránh dồn quá nhiều hợp đồng vào một vùng.
A3. Một bản tin viết: "Tỉ lệ mắc một bệnh hiếm cao nhất cả nước rơi vào mấy huyện nhỏ, thưa dân; vậy sống ở huyện nhỏ nguy hiểm." Giả sử (giả định) mọi huyện có cùng một xác suất mắc bệnh. Vì sao các tỉ lệ cao nhất vẫn rơi vào huyện nhỏ? Theo cùng lý do, các tỉ lệ thấp nhất rơi vào đâu?
Lời giải
Huyện nhỏ có ít dân, nên tỉ lệ mắc bệnh ở đó là trung bình của một mẫu nhỏ, với độ lệch chuẩn \(\frac{\sigma}{\sqrt n}\) lớn: nó dao động mạnh quanh xác suất chung, như bệnh viện nhỏ ở Ví dụ 5. Những giá trị cực đoan, cả cao nhất lẫn thấp nhất, vì thế thường thuộc về các huyện nhỏ. Các tỉ lệ thấp nhất cũng rơi vào huyện nhỏ, và nếu chỉ nhìn chúng thì lại kết luận sống ở huyện nhỏ an toàn. Cả hai kết luận đều chỉ là dấu vết của cỡ mẫu.
A4. Để ước lượng tỉ lệ người ủng hộ một chính sách với cùng độ chính xác, cần hỏi ngẫu nhiên nhiều người hơn ở một nước 100 triệu dân so với một thành phố 1 triệu dân không?
Lời giải
Gần như không. Độ lệch chuẩn của tỉ lệ ước lượng là \(\sqrt{\frac{p(1 - p)}{n}}\), phụ thuộc vào số người được hỏi \(n\), không phụ thuộc vào dân số, miễn là những người được hỏi được chọn ngẫu nhiên và độc lập và \(n\) nhỏ so với dân số. Hỏi 1000 người chọn ngẫu nhiên cho độ chính xác như nhau ở thành phố 1 triệu dân và ở nước 100 triệu dân. Điều khó là chọn cho thật ngẫu nhiên, không phải chọn cho thật nhiều.
B. Tính toán
B1. Tung một con xúc xắc 600 lần. Tính kỳ vọng và độ lệch chuẩn của trung bình các mặt.
Lời giải
Mỗi lần có \(\mu = 3{,}5\) và \(\sigma^2 = \frac{35}{12}\) (Chương 44). Trung bình mẫu có kỳ vọng \(3{,}5\) và độ lệch chuẩn \(\sqrt{\frac{35/12}{600}} = \sqrt{\frac{35}{7200}} \approx 0{,}070\).
B2. Thu nhập tháng của các hộ trong một xã không âm và có trung bình 10 triệu đồng (giả định). Dùng bất đẳng thức Markov chặn trên tỉ lệ hộ có thu nhập từ 50 triệu đồng trở lên. Cho một ví dụ mà cận ấy đạt dấu bằng.
Lời giải
Chọn ngẫu nhiên một hộ, thu nhập \(X \geq 0\) có \(E[X] = 10\) triệu: \(P(X \geq 50) \leq \frac{10}{50} = 0{,}2\). Dấu bằng: 80% số hộ có thu nhập 0 và 20% có đúng 50 triệu; khi ấy trung bình là \(0{,}2 \cdot 50 = 10\) triệu và đúng 20% số hộ đạt 50 triệu.
B3. Một biến ngẫu nhiên có kỳ vọng 100 và độ lệch chuẩn 10. Dùng Chebyshev chặn trên xác suất nó lệch khỏi 100 từ 30 trở lên, rồi suy ra một khoảng chứa nó với xác suất ít nhất \(\frac89\).
Lời giải
\(P(\lvert X - 100 \rvert \geq 30) \leq \frac{10^2}{30^2} = \frac19\). Do đó \(P(70 < X < 130) \geq 1 - \frac19 = \frac89\).
B4. Cần tung đồng xu cân đối bao nhiêu lần để Chebyshev bảo đảm tỉ lệ ngửa lệch khỏi 0,5 từ 0,01 trở lên với xác suất không quá 0,05?
Lời giải
Cận là \(\frac{0{,}25}{n \cdot 0{,}01^2} = \frac{2500}{n}\), và \(\frac{2500}{n} \leq 0{,}05\) khi \(n \geq 50.000\). Giảm sai số cho phép từ 0,05 (Ví dụ 2) xuống 0,01, tức 5 lần, đòi số lần tung tăng \(5^2 = 25\) lần, từ 2000 lên 50.000.
B5. Với phương pháp ở Ví dụ 4, cần gieo khoảng bao nhiêu điểm để độ lệch chuẩn của ước lượng \(\pi\) không quá \(0{,}001\)?
Lời giải
Độ lệch chuẩn là \(\frac{c}{\sqrt n}\) với \(c = 4\sqrt{p(1 - p)} \approx 1{,}642\) và \(p = \frac{\pi}{4}\). Cần \(\frac{1{,}642}{\sqrt n} \leq 0{,}001\), tức \(\sqrt n \geq 1642\), \(n \geq 2{,}7\) triệu điểm (chính xác hơn, khoảng 2.697.000). Để có ba chữ số thập phân đúng một cách đáng tin, phương pháp này cần hàng triệu điểm.
B6. Với bàn cò quay ở Ví dụ 3, sau bao nhiêu ván cược 1 đồng thì kỳ vọng tổng số tiền thua của người chơi bằng 3 lần độ lệch chuẩn của nó?
Lời giải
Sau \(n\) ván, kỳ vọng tổng tiền thua là \(\frac{n}{37}\), độ lệch chuẩn của tổng là \(\frac{216\sqrt n}{37}\). Cần \(\frac{n}{37} = 3 \cdot \frac{216\sqrt n}{37}\), tức \(\sqrt n = 648\), \(n = 419.904\) ván.
B7. Dùng lại hợp đồng bảo hiểm ở bài B7 của Chương 44: phí 1 triệu đồng, thiệt hại 400 triệu đồng với xác suất \(0{,}002\) (giả định). Với \(n\) hợp đồng độc lập, Chebyshev bảo đảm xác suất để tiền bồi thường trung bình mỗi hợp đồng đạt tới 1 triệu đồng không quá 1% khi \(n\) từ bao nhiêu trở lên?
Lời giải
Tiền bồi thường mỗi hợp đồng có kỳ vọng \(0{,}8\) triệu và phương sai \(400^2 \cdot 0{,}002 \cdot 0{,}998 = 319{,}36\) (đơn vị triệu đồng bình phương). Trung bình đạt tới 1 triệu nghĩa là lệch khỏi kỳ vọng từ \(0{,}2\) trở lên. Chebyshev: xác suất ấy không quá \(\frac{319{,}36}{n \cdot 0{,}2^2}\), và cận này không quá \(0{,}01\) khi \(n \geq 798.400\). Cận Chebyshev thô, nên con số thật cần ít hơn; nhưng nó cho thấy vì sao bảo hiểm cho rủi ro hiếm mà lớn cần những tập khách hàng rất lớn.
B8. Một cuộc khảo sát hỏi 2000 người, nhưng thật ra họ thuộc 100 gia đình, mỗi gia đình 20 người trả lời giống hệt nhau; các gia đình độc lập, và mỗi gia đình ủng hộ với xác suất 0,5. So độ lệch chuẩn của tỉ lệ ủng hộ trong mẫu với trường hợp 2000 người độc lập.
Lời giải
Tỉ lệ trong mẫu chỉ là tỉ lệ các gia đình ủng hộ, một trung bình của 100 lần thử độc lập: độ lệch chuẩn \(\sqrt{\frac{0{,}25}{100}} = 0{,}05\). Với 2000 người độc lập: \(\sqrt{\frac{0{,}25}{2000}} \approx 0{,}011\). Mẫu 2000 người này chỉ chính xác như 100 người độc lập: dữ liệu phụ thuộc làm cỡ mẫu thật nhỏ hơn nhiều so với con số trên giấy.
B9. Đo chiều dài một vật nhiều lần; mỗi lần đo có sai số ngẫu nhiên với kỳ vọng 0 và độ lệch chuẩn 2 mm, các lần độc lập. (a) Cần đo bao nhiêu lần để độ lệch chuẩn của trung bình không quá 0,1 mm? (b) Nếu thước đo lệch hệ thống, luôn đo dài thêm 0,5 mm, thì trung bình của rất nhiều lần đo tiến về đâu?
Lời giải
(a) Cần \(\frac{2}{\sqrt n} \leq 0{,}1\), tức \(\sqrt n \geq 20\), \(n \geq 400\) lần. (b) Mỗi lần đo bằng chiều dài thật cộng 0,5 mm cộng sai số ngẫu nhiên, nên trung bình tiến về chiều dài thật cộng 0,5 mm. Lấy trung bình triệt tiêu dần sai số ngẫu nhiên, nhưng giữ nguyên sai số hệ thống.
C. Phản ví dụ và chứng minh
C1. Cho \(m > 0\) và \(a \geq m\). Chứng minh bất đẳng thức Markov không thể làm tốt hơn: có một biến ngẫu nhiên \(X \geq 0\) với \(E[X] = m\) và \(P(X \geq a) = \frac{m}{a}\).
Lời giải
Lấy \(X = a\) với xác suất \(\frac{m}{a}\) và \(X = 0\) với xác suất \(1 - \frac{m}{a}\) (hợp lệ vì \(0 < \frac{m}{a} \leq 1\)). Khi đó \(X \geq 0\), \(E[X] = a \cdot \frac{m}{a} = m\), và \(P(X \geq a) = \frac{m}{a} = \frac{E[X]}{a}\): dấu bằng xảy ra. \(\square\)
C2. Cho \(\mu\) và \(\sigma > 0\). Chứng minh bất đẳng thức Chebyshev với \(k = 2\sigma\) không thể làm tốt hơn: có một biến ngẫu nhiên với kỳ vọng \(\mu\), độ lệch chuẩn \(\sigma\), và \(P\big(\lvert X - \mu \rvert \geq 2\sigma\big) = \frac14\).
Lời giải
Lấy \(X = \mu - 2\sigma\) và \(X = \mu + 2\sigma\), mỗi giá trị với xác suất \(\frac18\), và \(X = \mu\) với xác suất \(\frac34\). Theo đối xứng, \(E[X] = \mu\). Phương sai là \(\frac18 (2\sigma)^2 + \frac18 (2\sigma)^2 = \sigma^2\). Và \(P\big(\lvert X - \mu \rvert \geq 2\sigma\big) = \frac18 + \frac18 = \frac14 = \frac{\sigma^2}{(2\sigma)^2}\). \(\square\)
C3. Tung một đồng xu cân đối một lần, được \(X_1\) (1 nếu ngửa, 0 nếu sấp), rồi đặt \(X_2 = X_3 = \dots = X_n = X_1\). Chứng minh \(P\big(\lvert \bar X_n - 0{,}5 \rvert \geq 0{,}5\big) = 1\) với mọi \(n\). Giả thiết nào của Định lý 5 bị vi phạm?
Lời giải
Mọi \(X_i\) bằng \(X_1\), nên \(\bar X_n = \frac{n X_1}{n} = X_1\), luôn bằng 0 hoặc 1. Trong cả hai trường hợp, \(\lvert \bar X_n - 0{,}5 \rvert = 0{,}5\), nên xác suất ấy bằng 1 với mọi \(n\) và không tiến về 0. Các \(X_i\) cùng phân phối, nhưng không độc lập: chẳng hạn \(P(X_1 = 1, X_2 = 0) = 0 \neq \frac12 \cdot \frac12\). Không có độc lập thì phương sai của tổng không còn là \(n\sigma^2\) mà là \(n^2\sigma^2\), và trung bình không co lại. \(\square\)
Câu hỏi để ngỏ
Tổng của nhiều đại lượng ngẫu nhiên không chỉ ổn định quanh trung bình mà còn có một hình dạng đặc biệt: hình chuông. Hình dạng ấy là gì, và vì sao nó xuất hiện khắp nơi, từ chiều cao đến sai số đo?